BOTT-rutine: Hovedbokbilag (pdf)
Brukerveiledning omposteringsløsningen: Registrere bilag i hovedbok (pdf)
Opprette og føre hovedbokbilag
Hovedbokbilag brukes ved behov for å gjøre
- Omposteringer
- Manuelle frikjøp
- Internhandel
- Andre type korreksjoner og føringer i hovedbok
Du oppretter hovedbokbilag i omposteringsløsningen, som du finner på UiOs programkiosk, og legger ved nødvendig dokumentasjon i henhold til rutinen for hovedbokbilag (pdf). Bilaget attesteres og sendes til godkjenning i Unit4 ERP.
Ompostering av inngående fakturaer med MVA-kode
Inngående fakturaer som har en annen MVA-kode enn 0 og 00 må omposteres av Seksjon for regnskap.
I slike tilfeller sendes utfylt underlag samt bekreftelse på at omposteringen er godkjent av leder med BDM til mva-toll@admin.uio.no
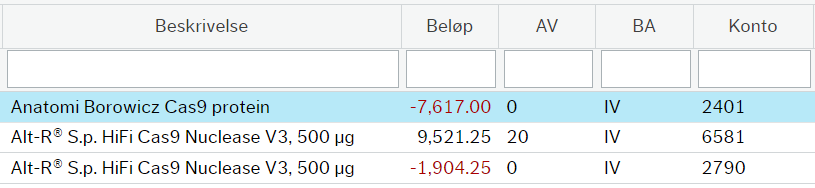
Husk at det er for fakturaer fra utenlandske leverandører er nettobeløp i NOK som skal omposteres. Nettobeløpet finner du ved å gå inn på bilaget i Unit4 og se på konteringslinjen som er bokført på konto 2400/2401. Se markert linje i eksempel:

Frister for retting av MVA
Ompostering som medfører tilbakebetaling av for mye innbetalt MVA gjøres ikke av fakturaer som er eldre enn 3 år, jf. Skatteforvaltningsloven § 9-4 annet ledd. Det er ingen tilsvarende foreldelsesfrist for endringer som medfører retting av for lite innbetalt MVA.
Ved etterkontroll/bokettersyn fra Skattemyndighetene er det ikke mulig å rette for lite beregnet MVA.
Hvordan kontere
Se også
- Økonomimodell
- Husk personvern! Retningslinjer for behandling av personopplysninger fra økonomisystemene
Regelverk
- Reglement for økonomistyring i staten (pdf - regjeringen.no)
- Statlige regnskapsstandarder - SRS (dfo.no)